E–book Contribuições Análise Constitucional à Luz do Princípio Federativo
Por Guilherme Peloso Araujo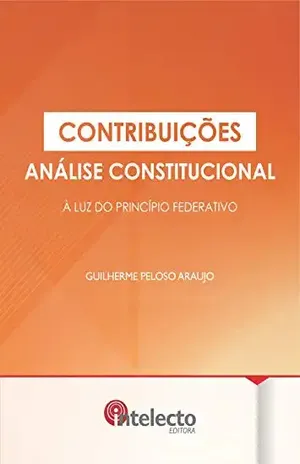
Sobre o livro
As contribuições formam um dos capítulos mais problemáticos e polêmicos do Direito Tributário brasileiro. Elas não foram mencionadas no art. 145 da Constituição Federal, segundo o qual os tributos são os impostos, as taxas e a contribuição de melhoria. Entretanto, logo em seguida, no art.
149, o constituinte entendeu por bem autorizar a União a instituir contribuições sociais, de intervenção no domínio econômico e em benefício de categorias sociais ou econômicas.
No capítulo da Seguridade Social, as contribuições sociais são especificadas com mais clareza, com materialidades estipuladas no art. 195.
A disparidade entre os dispositivos constitucionais reforçaram discussões acadêmicas e jurisprudenciais anteriores, que já abordavam a possibilidade de as contribuições, genericamente falando, não serem equiparadas a tributos, não fazendo parte do Sistema Tributário Nacional e, por conseguinte, não se lhes aplicando as proteções dadas aos contribuintes previstas no mencionado arcabouço normativo; em sentido contrário, é dizer, considerando que as contribuições são tributos, surge a questão de saber se elas formam uma categoria própria ou se são redutíveis a impostos ou a taxas, hipótese em que cada uma delas deve passar pelo crivo da vinculação ou não a alguma atividade estatal referida ao contribuinte, na linha como exposta pelo saudoso professor Geraldo Ataliba.
Neste trabalho, como ficará claro para o leitor, Guilherme logo distingue o Direito Tributário e o Direito Constitucional Tributário, onde delimita seu campo de atuação; supera o mero positivismo jurídico e defende o neoconstitucionalismo, com o qual apresenta suas “armas”.
Em seguida, inicia a construção de suas ideias a partir da história do constitucionalmente estruturado, culminando na repartição de receitas tributárias.
Daí para o centro do seu texto, o desrespeito à Federação com as contribuições não repartidas, foi praticamente uma decorrência lógica das premissas e histórias muito bem expostas.
Todavia, reputo o ponto alto sua construção o aspecto material da hipótese de incidência das contribuições, que está no Capítulo 6, item 6.5.1.
Ao vislumbrar que “uma contribuição esteja vinculada a uma atuação estatal”, do que decorre a “natureza vinculada da contribuição”, e exemplificando ao estipular uma das hipóteses constitucionais como sendo a União “prestar o serviço de seguro social ou para os empregados ou para os empregadores”, Guilherme claramente alcança uma distinção constitucional entre tais exações e os impostos e as taxas de uma forma não anteriormente vista por nós, o que nos leva a reconhecer, firmados na dimensão constitucional do debate, que o art.
145 da Carta da República é incompleto ao oferecer uma classificação dos tributos.
Salve esta página em PDF para ler quando quiser, mesmo offline.
📄 Baixar PDFAvaliações dos leitores
Descubra as opiniões de outros leitores, explore avaliações detalhadas e veja se este livro realmente vale a pena para você, com base em experiências reais de quem já leu e compartilhou sua visão sobre a obra.
⭐ Reviews dos leitoresAmostra Grátis do Livro
Faça a leitura online do livro E–book Contribuições Análise Constitucional à Luz do Princípio Federativo, escrito por Guilherme Peloso Araujo. Esse é um trecho gratuito disponibilizado pela Amazon, e não infringe os direitos do autor nem da editora.
Livros para complementar sua leitura
Além do livro que busca, recomendamos outros títulos relacionados que podem enriquecer sua experiência de leitura.


Veja também
Mais conteúdos gratuitos: livros, apostilas e exercícios.