Matriz Tributária Brasileira e Princípio da Capacidade Contributiva (UCB)
Por Irapuan de Souza Passos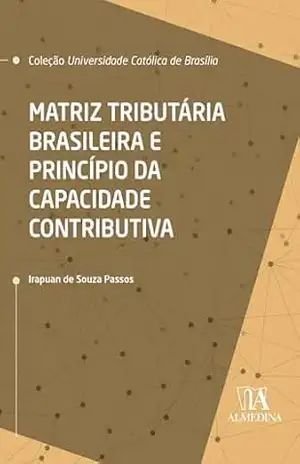
Sobre o livro
Cuida esta produção de aferir na Matriz Tributária brasileira pontos de toque a qualificá-la na tão propalada regressividade sistêmica, notadamente no que se refere à grande participação dos impostos indiretos na composição das receitas governamentais e, paradoxalmente, no acanhamento da progressividade dos impostos diretos, em especial da progressividade do Imposto de Renda, o qual, com inconteste potencial de pessoalização, qualifica-se como valioso instrumento na busca da promoção da equidade e justiça fiscal.
Ademais, preliminarmente, subsídios teóricos são oferecidos ao leitor com o propósito de lastreá-lo no enfrentamento da mencionada aferição empírica.
Primeiramente, quanto às normas de competência, haja vista seu inter-relacionamento com o princípio em estudo, na medida em que, obstando que mais de um ente tributante alcance uma mesma hipótese de incidência, inibe excessos na exação sobre o cidadão contribuinte; e em seguida, na rica exposição de abordagens doutrinárias a clarificar o Princípio da Capacidade Contributiva.
Salve esta página em PDF para ler quando quiser, mesmo offline.
📄 Baixar PDFAvaliações dos leitores
Descubra as opiniões de outros leitores, explore avaliações detalhadas e veja se este livro realmente vale a pena para você, com base em experiências reais de quem já leu e compartilhou sua visão sobre a obra.
⭐ Reviews dos leitoresAmostra Grátis do Livro
Faça a leitura online do livro Matriz Tributária Brasileira e Princípio da Capacidade Contributiva (UCB), escrito por Irapuan de Souza Passos. Esse é um trecho gratuito disponibilizado pela Amazon, e não infringe os direitos do autor nem da editora.
Livros para complementar sua leitura
Além do livro que busca, recomendamos outros títulos relacionados que podem enriquecer sua experiência de leitura.


Veja também
Mais conteúdos gratuitos: livros, apostilas e exercícios.